韓国株の割安解消、日本の継続的な株主還元に学べ [韓国記者コラム]

このニュースをシェア
【11月21日 KOREA WAVE】小説家、チェ・マンシク(蔡萬植)が1937年から新聞連載した小説「濁流」は、日本統治下の群山にあった穀物先物取引所を舞台に、米相場への賭けに敗れた人物の姿を描く。大阪・堂島の相場が電報で伝わる市場で、日本の資本家は素早い情報網によって優位に立ち、朝鮮人の投資家は財産を失った。韓国と日本の資本市場の出会いは、こうした不公正な土台から始まった。
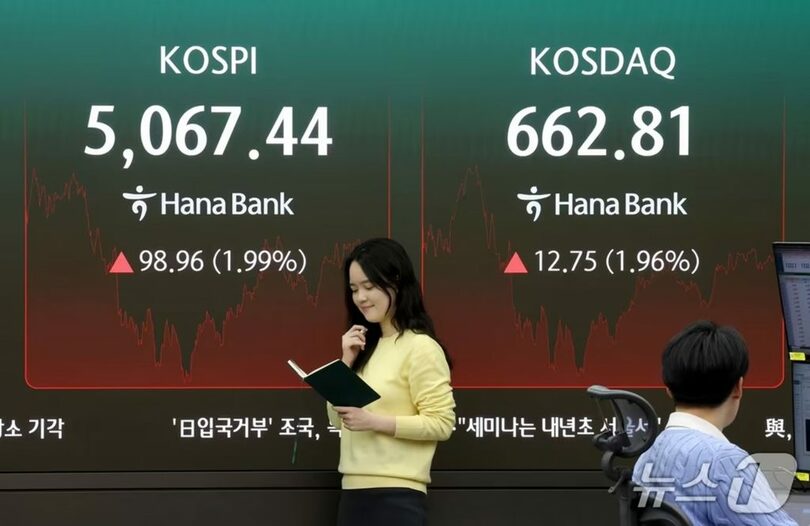
それだけに、最近の韓国半導体企業の躍進は、日本を乗り越えるという意識を刺激している。ゴールドマン・サックスは5月、2028年のサムスン電子の営業利益が日本の大手100社の合計を上回るとの予測を示した。SKハイニックスまで合わせれば、両社の利益は日本の上場企業全体を圧倒するという。だが、時価総額では両社を合わせても日本の上位10社程度だ。製造業の成果が資本市場での評価に十分結び付かず、「コリア・ディスカウント」は残っている。産業構造や投資資金の性格は異なるが、株主還元の違いは検討すべき課題である。
サムスン電子は8月、90兆~110兆ウォン(約10兆8000億~13兆2000億円)の株主還元を発表したが、直後に株価は4%台下落した。10月も自社株消却の計画は未定で、現金配当30兆ウォン(約3兆6000億円)のみを確定したことが失望を招き、株価は再び4%以上下がった。
日本も長く「ジャパン・ディスカウント」に苦しんだ。バブル崩壊後の「失われた30年」には、上場企業の半数が株価純資産倍率(PBR)1倍未満だった。現金を積み上げながら、配当や自社株買い・消却に消極的な企業文化が問題の一つだった。
東京証券取引所は2023年3月、プライム、スタンダード両市場の全上場企業に、資本コストや株価を意識した経営に向けた取り組みと、その開示を求めた。2024年1月には開示した企業の一覧を公表した。企業は自社株買いや配当を拡大し、2023年の自社株買いは9兆円を超えて過去最高を記録。2025年は約18兆円と2年で倍増し、2026年も5月までに16兆円を超え、前年同期比34%増えた。
日本市場では、利益の大きさだけでなく、どう稼ぎ、どう使うかが重視されるようになった。株主還元が一時的な行事ではなく、企業文化として根付きつつある。ウォーレン・バフェット氏が日本の五大商社への投資で評価したのも、その継続性だった。当初は驚くほどの割安さを購入理由に挙げたが、その後は短期利益より繰り返し実践できる経営原則を重視した。資本配分と株主に配慮した姿勢を評価し、50年、あるいは永遠に保有すると述べている。
韓国でも株主還元の文化が育ち始めた。大切なのは、築いた原則を守り続けることだ。配当を増やしては減らし、自社株を買っても消却せず、還元基準を頻繁に変える姿勢では、信頼は生まれにくい。投資家は売上高や営業利益だけでなく、稼いだ利益が誰に帰属するかを見ている。大株主が一般株主の収益も考えて判断するのか、自らの利益を優先するのかが問われる。
製造業で日本を上回る成果が資本市場にも波及し、株主でもある国民が成長の果実を分かち合う時代を期待したい。【news1 チェ・ギョンファン証券部副部長】
(c)news1/KOREA WAVE/AFPBB News