韓国5大銀行の延滞率、約10年ぶり高水準…高金利が家計・中小企業を圧迫

このニュースをシェア
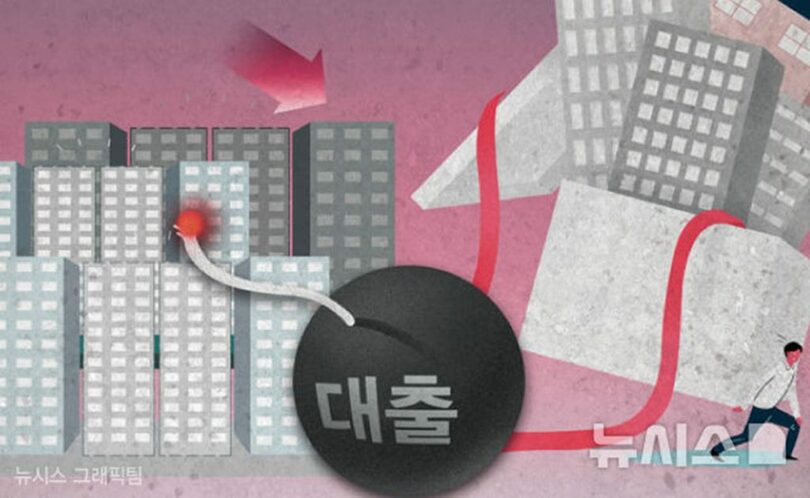
【11月03日 KOREA WAVE】韓国の主要銀行で、家計や企業向け融資の延滞率が約10年ぶりの高水準に上昇した。高金利による返済負担が重くなり、中小企業向け融資の延滞率も上昇。銀行の資産健全性管理に警戒感が広がっている。
KB国民、新韓、ハナ、ウリ、NH農協の5大銀行の2026年7~9月期決算資料によると、融資延滞率の単純平均は0.42%だった。前四半期の0.39%から0.03ポイント上昇し、2017年1~3月期の0.45%以来、9年6カ月ぶりの高水準となった。銀行別ではNH農協が0.54%で最も高く、ハナ0.51%、ウリ0.46%、新韓とKB国民が各0.29%だった。ハナは前四半期比0.11ポイント、ウリは0.03ポイント上昇した。
中小企業向け融資の延滞率も上昇が続いた。9月末の単純平均は0.60%で、前四半期の0.58%から0.02ポイント上がった。2025年10~12月期の0.49%から3四半期連続で上昇し、2017年4~6月期の0.65%以来、9年3カ月ぶりの高さとなった。内需低迷で経営基盤の弱い中小企業の事業環境が悪化し、高金利による資金調達費用も増えたことが影響したとみられる。銀行別ではウリが0.77%と最も高く、NH農協0.73%、ハナ0.67%、新韓0.42%、KB国民0.41%だった。
家計向け融資の延滞率は9月末時点の単純平均で0.33%。前四半期と同水準だったが、2016年1~3月期の0.35%以来、約10年ぶりの高い水準が続いた。NH農協が0.48%、ハナ0.33%、ウリ0.32%、KB国民0.27%、新韓0.26%だった。融資金利の上昇で利払い負担が積み重なり、家計の延滞リスクも高まっていると分析される。
銀行の不良債権に当たる「固定以下与信」は、9月末時点で7兆4132億ウォン(約8750億円)だった。前四半期の7兆4334億ウォン(約8780億円)から約202億ウォン(約23億9000万円)減ったものの、依然として7兆ウォン台(約8270億円台)の高水準にある。固定以下与信は、3カ月以上延滞した債権などを指す。銀行の資産は健全性に応じて5段階に分類され、このうち「固定」「回収疑問」「推定損失」の3区分が含まれる。
総与信に占める不良債権の比率(NPL比率)も、9月末の平均で0.38%となり、前四半期末の0.37%から0.01ポイント上昇した。
今後、融資金利がさらに上がれば、返済余力の乏しい借り手の負担が一段と増す恐れがある。韓国銀行によると、9月に銀行が新規に取り扱った家計向け融資のうち、住宅ローン金利は年4.88%。2012年4月の4.94%以来、14年5カ月ぶりの高水準だった。韓国銀行が追加利上げに踏み切れば、高金利に耐えられない借り手を中心に不良債権が増えるとの懸念も出ている。
金融業界の関係者は「返済能力が相対的に低い借り手を中心に、延滞負担が積み重なるだろう」と指摘。「景気や金利の動向によって不良債権が拡大する可能性に備え、健全性管理を強化する必要がある」と述べた。
(c)NEWSIS/KOREA WAVE/AFPBB News