韓国JYPに株式公開買い付け構想…筆頭株主の持ち分15%、買収防衛に課題

このニュースをシェア
【10月29日 KOREA WAVE】日本系を名乗る投資グループが韓国のJYPエンターテインメント株の公開買い付け(TOB)を検討していると発表し、韓国上場企業の経営権防衛が改めて課題に浮上している。買い付け主体の実態は不明だが、筆頭株主の持ち株比率が低い企業は、外部からの敵対的買収に弱いことが改めて注目された。自社株の消却義務化などを盛り込んだ改正商法の施行で、従来の防衛策が制限される中、代替手段の整備を求める声も上がっている。
金融投資業界によると、日本系投資グループを標榜する「The NEXROC Group」と「SVCV」は10月26日、JYPの発行済み株式の25~50%を公開買い付けする案を検討していると発表し、株価の変動を招いた。ただ、金融当局への公開買い付け届出書は提出されておらず、実際の資金調達能力も確認されていない。金融監督院は、買い付けの実施が決まるまで継続して状況を監視する方針だ。
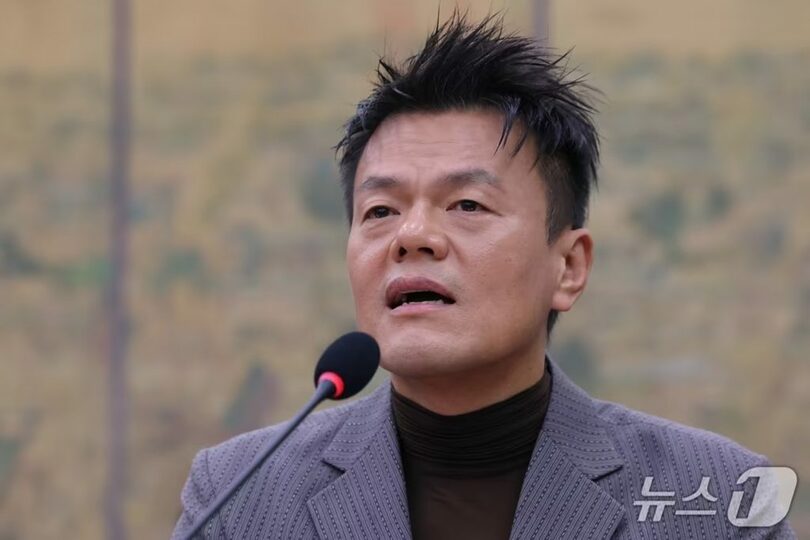
業界では、実態のはっきりしない企業の発表一つで上場企業の株価が揺れたことを、経営権構造の弱点が表れた事例と受け止めている。2026年上半期時点で、JYPの筆頭株主であるパク・ジニョン最高クリエーティブ責任者(CCO)の持ち株比率は15.37%。一方、少数株主が保有する割合は66.23%に上る。外部投資家が公開買い付けで20%を確保すれば筆頭株主になれる構造だが、防衛手段は限られる。
3月施行の改正商法により、自社株を使った経営権防衛も難しくなった。取得した自社株は原則として消却し、例外的に保有したり第三者に処分したりする場合も、法的な要件と手続きを満たす必要がある。経営権争いの際、自社株を友好的な相手に譲渡して議決権を確保する従来の方法は制約を受ける。
経済界は商法改正に先立ち、ポイズンピルや種類株式による複数議決権など、代替の防衛策も整備すべきだと主張してきた。他の仕組みが十分でないまま自社株の活用まで制限すれば、敵対的買収への対応力が低下するとの懸念からだ。ポイズンピルは、買収者が一定以上の株式を取得した際、他の株主が割安で新株を購入できるようにし、買収者の持ち株比率を薄める仕組み。複数議決権は、創業者など特定の株主が持つ株式に多くの議決権を付け、少ない持ち分でも経営権を維持できるようにするものだ。
金融投資業界の関係者は「実際の買収合戦に発展するかどうかとは別に、今回の問題は韓国上場企業の経営権防衛の弱さを示している。敵対的買収に対応する制度の導入も議論すべき時だ」と述べた。
(c)news1/KOREA WAVE/AFPBB News