韓国経済、半導体好調で年3.6%成長も視野…民間消費は4年半ぶりの大幅減

このニュースをシェア
【10月28日 KOREA WAVE】韓国経済は半導体の好調を受け、2026年の成長率が3%台半ばに迫る見通しとなり、国全体の実質購買力も約49年ぶりの大幅な伸びを記録した。一方、7~9月期の民間消費は減少に転じ、成長の恩恵が家計や街の商店に十分に広がっていない。
高い成長率と購買力の増加は物価を刺激し、韓国銀行の追加利上げの可能性を高める要因となる。成長の成果が消費全体に波及する前に金利がさらに上がれば、返済能力の弱い借り手の利払い負担が増え、回復の遅い内需にも重荷となりかねない。政府と韓国銀行は、半導体企業による配当や業績給の支払いなどを受け、10~12月期以降は消費が改善すると予想している。ただ、政府は消費が継続的に増える余力はまだ十分ではなく、政策的な後押しが必要との立場だ。
韓国銀行によると、7~9月期の実質国内総生産(GDP)は前期比1.0%増加した。8月時点の予想0.3%を大幅に上回り、従来の年間成長率予想3.3%が上方修正される可能性が高まった。韓国銀行のイ・ドンウォン経済統計2局長は「10~12月期の成長率が前期比0.0%でも、計算上、年間成長率は3.6%になる」と説明した。
7~9月期も半導体が韓国経済の予想外の成長をけん引した。世界的な人工知能(AI)投資の拡大で半導体需要が増え、価格も急騰したことで、輸出は前期比2.3%増加。半導体製造用などの機械類を中心に設備投資も4.1%伸びた。韓国銀行は、前年同期比の成長率に対する半導体部門の寄与が約半分に達したと推定している。
一方、民間消費は乗用車や家電製品などの財、金融や飲食などのサービスの双方で減り、前期比0.2%減少した。減少に転じたのは2022年10~12月期以来15四半期、3年9カ月ぶりで、減少幅は2022年1~3月期のマイナス1.0%以来、4年6カ月ぶりの大きさだった。
実質国内総所得(GDI)は前年同期比18.8%増え、48年9カ月ぶりの高い伸び率を記録した。国全体の実質購買力が急増する一方、消費は後退したことになる。イ・ドンウォン氏は「企業所得が2026年1~3月期から急増している。家計所得に波及するまでには時間差が生じる」と説明した。
政府は消費減少の別の要因として、株価の調整と自動車産業のストライキを挙げた。半導体の好況が波及するまでの時間差に加え、一時的な要因が減少を後押ししたとの見方だ。
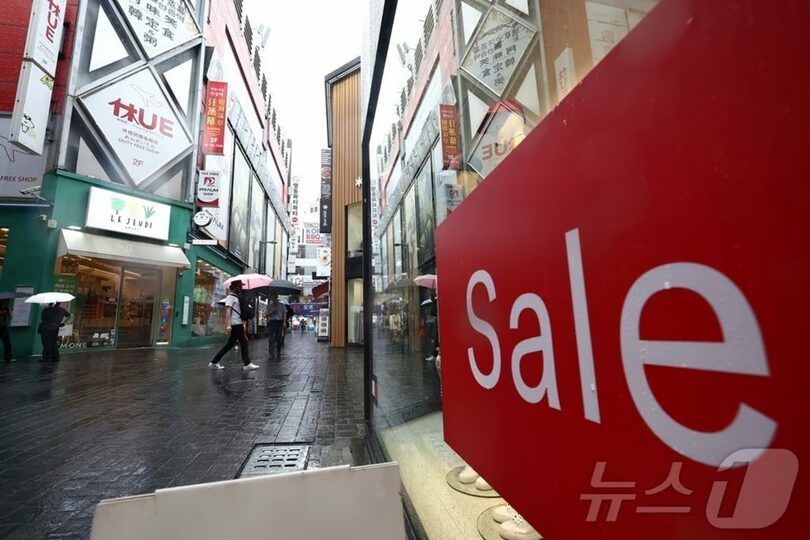
財政経済省のユ・ビョンヒ経済政策局長は「消費が継続的に大きく増加する余力は、まだ強くない」と指摘。これまで政府の政策や特別割引イベントなどが消費を支えてきたとし、「消費を引き続きけん引するには政策的な支援が必要だ」と強調した。内需の回復速度には分野ごとの差もある。ユ・ビョンヒ氏は「百貨店の業況は良いが、街の商店は低迷している。首都圏は良好だが、地方は改善が遅れている」と説明した。
こうした中、韓国銀行は11月に追加利上げの是非を判断する。シン・ヒョンソン(申鉉松)総裁は、7~9月期のGDPと10月の消費者物価を主な指標として金利調整を決めると述べている。GDPが予想を大きく上回ったことは、物価への対応が一層必要になる可能性を示す。一方、消費の低迷や部門間の格差は、追加の金融引き締めを遅らせる要因となり得る。
現在の政策金利年3.00%は、金融引き締めの入り口にある水準と評価されている。さらに引き上げられて3.25%になれば、企業や家計はより強い引き締めに耐えなければならない。ユ・ビョンヒ氏は「経済が好調で物価も上がっているため、利上げが予想される」としつつ、「返済能力の弱い借り手などの負担が懸念される」と述べた。
半導体の好況が家計所得や消費全体に広がるまでには時間差があるため、追加利上げは中小企業やサービス業など弱い立場の部門の負担をさらに重くする可能性がある。高成長の恩恵がどの分野にどの程度広がったかを把握し、物価対応の必要性と比較しながら、適切な利上げの速度を判断することが金融当局の課題となる。
(c)news1/KOREA WAVE/AFPBB News