学費に住居費に…韓国の借り入れある若者、約6割が複数の債務を抱える

このニュースをシェア
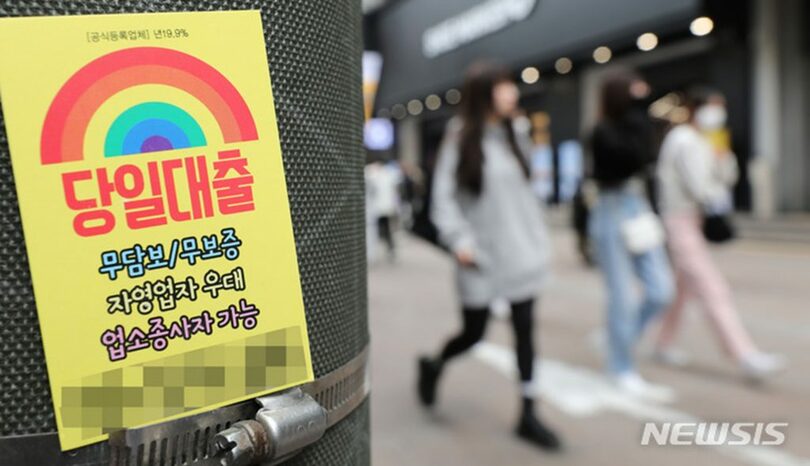
【10月19日 KOREA WAVE】学費や住居費などのために借り入れをしている韓国の若者のうち、約6割が2件以上の債務を抱えていることが分かった。
韓国保健社会研究院の「若者の債務の現状と債務調整制度の政策課題」に関する研究で明らかになった。韓国評価データ(KoDATA)が提供する金融機関の融資・延滞履歴を分析した結果、信用情報がある19~34歳のうち、2024年末時点で借り入れがある人は409万6660人で、55.5%を占めた。
借り入れがある若者のうち、1件だけの人は41.1%の168万5073人。残る58.9%は2件以上を抱えていた。2件が18.7%、3件が10.6%、4件が7.2%、5件が4.9%、6件が3.7%で、7件以上も13.6%に上った。
7件以上の割合は、40代の8.5%、50代の7.5%、60代の4.6%を上回った。
借り入れの種類では、全ての年代で信用ローンが最多だった。若者では信用ローンが41.9%、学資ローンが29.3%、支払保証付き融資が24.9%、住宅賃貸保証金のための融資が18.8%、住宅ローンが9.6%となった。
一方、40代以上では信用ローン、住宅ローン、カードローン、支払保証付き融資、新車の割賦金融などが上位に入り、若者とは構成が異なっていた。
若者の借り入れは、金額別では55.8%が3000万ウォン未満の少額帯に集中していた。ただ、高リスクとされる信用評価7等級以下の融資が49.8%を占め、他の年代の約35%より高かった。
最近5年間における90日以上の長期延滞の割合の上昇幅も、若者は0.51ポイントで、0.1ポイント台だった他の年代より大きかった。
返済が難しい人向けには債務調整制度がある。しかし研究チームは、利用開始のハードルが高いことや、若者に多い不安定な雇用状態、長い返済期間などが制度の限界になっていると指摘した。
制度を利用する若者は、経済的な問題に加え、心理・感情面や雇用、住居など複合的な問題を抱えている。それでも現状の相談支援は、雇用・福祉制度を紹介し、申請を勧める程度にとどまるという。
研究チームは、若者の状況を総合的に評価して最適な制度につなぐ支援と、関係機関が情報を共有する体制の整備を提言した。収入が途絶えたり減ったりした際、返済額の調整や返済猶予ができる仕組みも必要だとした。
「債務調整制度を事後的な借金処理に限らず、予防と再出発の支援を含む形に再設計すれば、若者の経済的自立と社会復帰を支える基盤になり、社会的な安全網の実質的な強化につながる」と述べた。
(c)NEWSIS/KOREA WAVE/AFPBB News