北朝鮮に新設された農業銀行の意味 [韓国専門家コラム]

このニュースをシェア
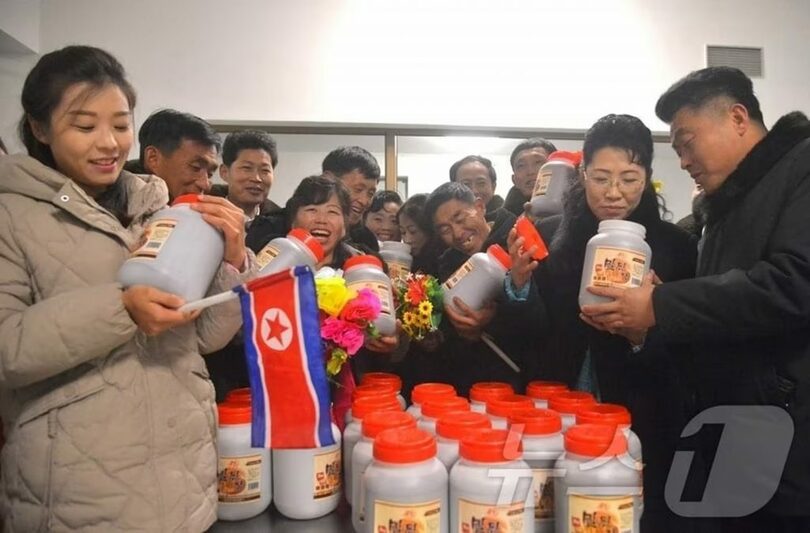
【10月18日 KOREA WAVE】北朝鮮で、ひっそりと農業銀行の設立が進められている。現在、公式に確認されている農業銀行は、2024年に咸鏡北道吉州郡に開設された吉州農業銀行だけである。この銀行は、咸鏡北道レベルで「模範」と評価されている。「模範」という評価には、この銀行をモデルとして他の郡へと広げようとする政策的意図が込められている。
北朝鮮は、全国にいくつの農業銀行が設立されたのかを公表していない。まだ試験運営の段階にあるか、農業銀行の設立に必要な資金の調達が思うように進んでいないためかもしれない。ただ、郡単位での農業銀行の設立は、北朝鮮が金融分野で再び新たな変化を模索し始めた端緒とみることができる。
まず、農業銀行の設立は、1950年代に社会主義制度が確立される過程で廃止された農民銀行の復活を意味する。北朝鮮の農民銀行は、1946年の土地改革後、「農村経済の急速な発展に資金面での支援を提供するため、勤労農民と漁民の協同的信用機関として創設」され、「新たな農村金融体系を確立することにより、農村および漁村から高利貸し業者による搾取を根絶することを使命」としていた。
当時、農民銀行は「農業協同組合と農民に資金を貸し付ける」役割を担っていた。しかし、1958年に農業の協同組合化が完了した後、農業資材や肥料など、農業に必要な物資が各「協同組合経営委員会」を通じて一括供給されるようになると、農民銀行は姿を消した。そして、すべての金融業務が朝鮮中央銀行に統合され、「一元的銀行制度」が確立された。その意味で、「農民」から「農業」へと名称を変え、約70年ぶりに新たに設立された農業銀行は、農場と農民を対象とする商業銀行の一形態とみられる。
第二に、農業銀行の登場は、2006年の「商業銀行法」制定とともに設立が始まった地方商業銀行が、対象別に多様化していることを示している。農民銀行の廃止以降、北朝鮮ではすべての資金取引が朝鮮中央銀行の基本口座を通じて進められていた。企業所は余剰資金を中央銀行の口座に預け入れるか、国庫に返納し、不足する資金は中央銀行からの融資などを通じて供給を受けていた。
しかし、1990年代半ばの経済難以降、計画経済部門が弱体化するにつれて、中央銀行の統制から外れた貨幣流通が増加し、私的金融が登場した。国家に回収されない市中の「住民の遊休貨幣資金」が増え、政府と企業はそれを活用する必要に迫られた。
北朝鮮は、こうした環境に対応するため、2006年に商業銀行法を制定し、企業所の自己資金や企業所が積み立てた減価償却費、「住民の遊休貨幣資金」などを預け入れることができる商業銀行の設立を公式に認めた。そして、10年余りの準備と試験運営を経て、2015年ごろ、朝鮮中央銀行の各道支店が、平壌市銀行、咸鏡北道銀行など12の地域商業銀行(9つの道所在地と平壌・羅先・開城市)に改編された。道単位の商業銀行の下にある210の支店(市・郡・区域)の貯蓄所も、預金と融資を取り扱う形で「商業銀行化」されたとされる。こうした措置は、北朝鮮で各企業所と農場の自主性を拡大した「社会主義企業責任管理制」の導入と連動している。
地方(商業)銀行の業務は、預金、融資、口座の開設と管理、国内決済、対外決済、外貨両替、取引先の信用確認および保証、カード発行など、13種類に上ると伝えられている。
北朝鮮の経済学者、パク・インソン氏は、商業銀行の機能について「さまざまな金融手段と方法を適切に活用し、機関、企業所、住民の間に眠っている遊休貨幣資金を生産と建設に積極的に動員・活用するとともに、住民の生活上の利便性を図るためのサービスおよび信用活動を能動的に展開しなければならない」と説明した。(「社会主義商業銀行管理における基本原則」、『経済研究』2019年第3号)
また、同氏は、商業銀行が「融資と決済、現金の出納サービスなどの銀行業務を便利かつ迅速・正確に組織・実施し、機関や企業所の生産・経営活動を金融面で円滑に保障しながら、業務収入を最大限に増やさなければならず、そのほかのサービス収入を増やすための事業にも計画的に取り組まなければならない」と強調した。
北朝鮮は、設立資金と運営資金を自力で調達できる機関や企業所に対し、中央銀行の承認を得て商業銀行を設立できるようにした。これに伴い、地方商業銀行は、私的金融活動を担う「金貸し業者」(私的金融を専業とする人々)の資金を合法的に投資として受け入れ、私的金融を吸収する一方、住民が保有する余裕資金を呼び込み、金融統制を強化する方向へと進んでいる。特に、私的金融市場よりも送金手数料が安い銀行発行カードの利用を促進することで、住民の保有資金が銀行を通じて流通するよう誘導している。
これに加え、農業銀行の設立は、企業とは異なり担保能力の弱い農場や農民を対象としているという点で、商業銀行の細分化現象といえる。これは、農村地域を対象とした金融サービス体系の拡充を意味する。
第三に、農業銀行の新設は、北朝鮮が2024年1月から都市と農村の格差を縮小するための重点事業として推進している「地方発展20×10政策」と、全国の農場員に「チョンソン」カードを発行し、現金分配額を現金ではなくカード口座への入金という形で受け取らせる措置と連動している可能性が高い。特に、経済構造上、所得の季節変動が大きい農業・漁業中心の地域で貯蓄があまり進んでおらず、農村地域で金融サービスへのアクセスが依然として低いという問題を補うためのものとみられる。
商業銀行法の制定以降に試みられている北朝鮮の金融分野の改善措置は、改革・開放初期の中国の事例を参考にした可能性もある。中国の場合、1978年までは中央銀行である中国人民銀行しか存在しなかったが、翌1979年2月に中国農業銀行が設立され、3月には中国銀行が中国人民銀行から分離された。
かつて韓国の金融専門家らも、農業銀行の設立について、北朝鮮の農業が市場開放によって受ける衝撃を吸収し、農業部門における経済協力金融の競争力を確保できる最適なモデルとして提言したことがある。
銀行に対する信頼が低い状況で、農業銀行が定着するかどうかは見守る必要がある。しかし、1950年代後半から1960年代にかけて、韓国の「農業銀行」と「農協銀行」の設立について、「独占資本と地主の利益を保障する反人民的な収奪機構」だと批判していた北朝鮮が、自ら農業銀行を設立したという事実そのものが、興味深い現象である。【チョン・チャンヒョン平和経済研究所長】
(c)news1/KOREA WAVE/AFPBB News