【三里河中国経済観察】中国自動車メーカー、「自前輸送」の時代へ

このニュースをシェア

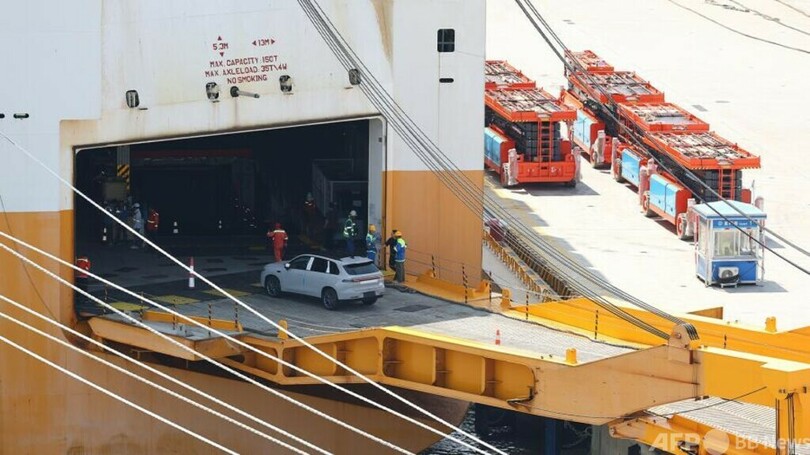
【10月5日 CNS】現在、中国車の海外進出で問われているのは、自動車を造る力だけではない。海上輸送の力も競争力を左右するようになっている。
中国製の新エネルギー車(NEV)の輸出が急増する中、メーカーが直面しているのが、自動車を運ぶ船の不足だ。中国自動車工業協会によると、2026年上半期の中国の自動車輸出台数は509万6000台で、前年同期比65.3%増加した。業界では、2026年通年の輸出台数が1000万台の大台に迫るとの予測も出ている。2020年には年間約100万台だったことを考えると、わずか数年で規模は10倍近くに拡大したことになる。
自動車は売れても、それをどう海外へ運ぶかが新たな課題となっている。米紙ウォールストリート・ジャーナル(Wall Street Journal)は最近、中国からの自動車輸出需要の拡大を背景に、外航用の自動車運搬船(RORO船)の輸送能力が逼迫し、一部では数年先まで船腹が予約されていると報じた。2026年には、こうした船舶の用船料が65%上昇したという。
船腹不足を受け、一部の海運会社は輸送能力を確保するため、船齢20年の中古船まで押さえている。また、船を確保できない自動車メーカーの中には、コストが高くても自動車をコンテナに積んで海外へ輸送するところもある。
市場調査会社Business Research Insightsが8月に発表した予測では、世界の自動車運搬船市場は2026年に約143億3000万ドル(約2兆2161億円)規模となり、2035年には244億1000万ドル(約3兆7750億円)に拡大する見通しだ。中国をはじめとするアジアからの需要が成長をけん引するとみられている。
では、なぜ自動車の海上輸送がこれほど難しくなっているのか。自動車の長距離海上輸送は、従来から専用の自動車運搬船に大きく依存してきた。しかし、世界の船舶に占める自動車運搬船の割合はもともと小さく、自動車海運市場では日本や韓国などの企業が大きな存在感を持ってきた。
公開資料によると、自動車・トラック運搬船の船主を国別にみると、日本、ノルウェー、韓国で世界市場の約60%を占める。中でも日本は300隻を超える自動車運搬船を保有し、世界最大の輸送能力を持つ。
長期契約の船腹の多くは、すでにトヨタ自動車(Toyota Motar)やフォルクスワーゲン(Volkswagen)などの顧客によって確保されている。後発の中国メーカーは空いている船腹を確保する必要があり、輸送面で主導権を握りにくい状況にあった。
このため、輸送能力を自ら確保することが、中国の新エネルギー車メーカーにとって海外展開上の重要な課題となっている。一方、中国にとって船を建造すること自体のハードルは高くない。中国の造船業は10年以上にわたって世界最大の市場シェアを維持し、技術と生産能力を蓄積してきた。国内の自動車メーカーと造船業界が連携できることも大きな強みとなる。
フランスの海運データ会社AXSMarineによると、2023~2028年に世界で引き渡された、または引き渡しが予定されている自動車運搬船276隻のうち、219隻を中国の造船所が建造し、その割合は79.4%に達する。
こうした中、中国の自動車メーカーも相次いで輸送能力の確保に動いている。一部では、自社船隊の整備と長期用船契約を組み合わせる戦略が進んでいる。比亜迪汽車(BYD)はすでに自社の自動車運搬船8隻を運航。奇瑞汽車(Chery Automobile)が出資する3隻も運航を開始している。吉利汽車(Geely Automobile)傘下の物流会社は2隻を自社運航しているほか、今年4月には上海汽車集団(SAIC)傘下の安吉物流が、自社運航船として42隻目となる9500台積みの「安吉吉盛」を受け取った。
これは単に「船を増やす」という話ではない。用船料が高騰し、船腹の確保が難しくなる中、自社船隊を持つことは物流機能を自社グループ内に取り込み、外部の輸送能力の変動によるリスクを抑えることを意味する。海外の販売店への安定供給にもつながる。
中国車の輸出競争は、製品そのものの競争力から、サプライチェーンをどこまで自ら掌握できるかという段階へ広がりつつある。中国メーカーのロゴを掲げた自動車運搬船が次々と海外へ向かう。その船が運ぶのは数千台、数万台の新エネルギー車だけではない。製造業大国として産業チェーンのより高い段階を目指す中国の動きも映し出している。
中国車を中国企業自らが運ぶ「自前輸送」の時代が始まっている。(c)CNS-三里河中国経済観察/JCM/AFPBB News