【三里河中国経済観察】香港、アジアの金取引ハブ構築を加速

このニュースをシェア

【8月18日 CNS】世界の金価格の決定メカニズムは、いま再編が進みつつある。
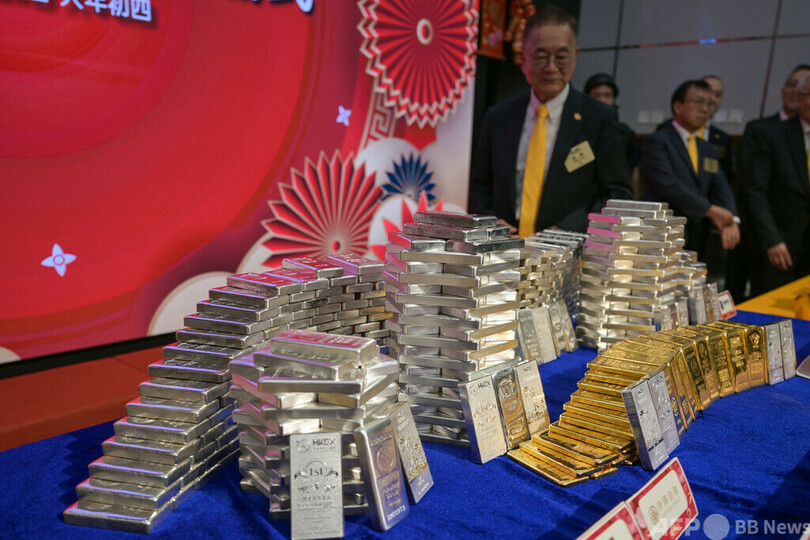
7月7日、香港の「金中央清算・決済システム」が正式に試験運用を開始し、初の金の預け入れと初の取引決済を完了した。これは、香港が包括的な金取引エコシステムの構築に向けて重要な一歩を踏み出したことを意味するだけでなく、シンガポールとのアジア金取引ハブを巡る競争において先手を打ったことも意味している。
香港特別行政区の李家超(John Lee Ka Chiu)行政長官は当日、「もし金が世界の資金にとっての『安全資産』であるならば、香港はその『安全な港』になる」と述べた。この言葉には、香港がアジアの金取引ハブを目指す自信と底力が込められている。
香港はこれまで国際金融サービス分野で優位な地位を築いてきた。国際金取引センターの建設と中央清算システムの導入は、国家戦略と市場ニーズが一致した結果でもある。
長年にわたり、アジアは世界最大の金消費市場でありながら、価格決定権は欧米が握ってきた。世界の金価格は英国・ロンドンと米国・ニューヨークを中心に決まり、「消費は東洋、価格決定は西洋」という非対称な構図が続いてきた。
2013年、中国は世界最大の金消費国となった。2017年以降は、一部の新興国・地域の中央銀行が金購入を進め、「西から東への金移動」の流れが一段と強まった。2025年には、中国人民銀行(People's Bank of China、中央銀行)を除く年間金需要の60%以上をアジアが占め、中国とインドだけで世界の金消費需要の半分以上を占めた。
アジアでは金の消費と保有が急速に拡大しているにもかかわらず、それに見合う価格形成・受け渡しの中核拠点は存在していなかった。その意味で、香港が今このタイミングで動き出したことは、アジア市場の空白を埋める絶好の機会といえる。
中国の「第15次5か年計画」では、香港の国際金融センターとしての地位をさらに強化するため、より具体的かつ幅広い方向性が示されている。その一つが、「コモディティ取引エコシステム」の構築支援である。これは、香港が従来の中継拠点としての役割から、より付加価値の高いグローバルサプライチェーンの中核ハブへと発展することを意味している。
なぜ香港なのか。招商連合のチーフエコノミストであり、上海金融・発展実験室の執行主任を務める董希淼(Dong Ximiao)氏は、その理由として三つを挙げる。第一は、タイムゾーンである。香港はアジアの中核的な時間帯に位置し、ニューヨーク市場の取引終了からロンドン市場の取引開始までの空白時間を埋めることができる。
第二は、長年にわたる市場基盤である。香港は100年以上の金取引の歴史を持ち、サプライチェーン全体を担う市場参加者が集積しているほか、世界水準の金融インフラを備え、中国本土の資本市場とも高度に相互接続されている。
第三、そして最も重要なのが、中国本土を後ろ盾としている点である。従来の金取引センターと比べた香港最大の強みは、「祖国を背後に持ち、世界とつながる」という独自のポジションにある。ロンドンとニューヨークは価格形成を主導し、上海は中国本土の現物需要を支えている。一方、香港は、中国本土の巨大な現物金の需給と国際資金をシームレスにつなぐことができる唯一のオフショア市場である。
董氏は「香港は世界最大のオフショア人民元市場として、オフショア人民元決済ネットワークを活用し、国内外の現物流通とクロスボーダー決済を結び付けることができる。上海金市場と相互補完の関係を築き、中国内外の金市場を結ぶ中継拠点としての役割を担う。この役割はロンドン、ニューヨーク、上海のいずれにも代替できない」と「三里河」の取材に語った。
さらに、上海と香港の連携によって相乗効果が期待される。今回のシステム稼働と同時に、上海黄金交易所との第一段階の「現物相互接続」も始まった。香港金決済会社は上海黄金交易所の国際会員となり、投資家は双方向の現物移転を通じて両市場間のクロスボーダー取引に参加できるようになった。中国本土の巨大な生産・消費市場と国際投資需要が効率的に結び付けられることになる。
この一連の施策によって、上海と香港は競争する関係ではなく、相互補完する関係となる。これまで香港の金市場には弱点があった。それは統一された中央清算メカニズムが存在せず、取引が相対決済に依存し、保管、受け渡し、価格形成の仕組みも分散していたため、国際競争力が制約されていたことである。
しかし現在、中央清算インフラという空白が埋められたことで、ネッティング決済による資金効率の向上や決済リスクの低減が可能となった。さらに、新たな価格指標「HAU(香港金)」も導入され、アジア時間帯の価格指標として機能することで、香港は従来の金貿易市場から、取引・清算・価格形成・受け渡しを一体化した「国際金取引センター」へと発展しようとしている。
世界の金市場を見ると、ロンドン、ニューヨーク、上海の3市場だけで世界全体の取引量の90%以上を占めている。「香港金」の誕生は、世界の価格決定システムに新たなアジアの指標を加えるものであり、アジア時間帯における価格形成力を高めるとともに、ロンドンとニューヨークによる一極的な価格決定構造を弱める可能性を持つ。
アジアの金取引ハブを巡る競争では、先に走り出した者が必ず勝つとは限らない。しかし、スタートが遅れれば勝機を逃す可能性は高まる。香港の金中央清算・決済システムの始動によって、香港は世界の金価格形成の新たな枠組みづくりに向けた確かな足掛かりを手にした。今後の焦点は、この先行優位を長期的な競争力へと転換できるかどうかにある。(c)CNS-三里河中国経済観察/JCM/AFPBB News